

Van gegevens vragen naar gegevens delen
Divosa werkt in het programma Participatiewet in Balans aan een Participatiewet die eenvoudiger en menselijker is. Een van de sporen gaat over de manier waarop gemeenten gegevens van inwoners verzamelen. Luciënne Middelhof, programmamanager Participatiewet en Handhaving bij Divosa, schreef daar onlangs over in de blog Van gegevens vragen naar gegevens delen: de impact van ID-wallets.
Op 4 november verzorgden we samen met Divosa het webinar Minder bankafschriften dankzij ID-wallet. In deze blog zetten we op een rij wat we daar lieten zien: hoe een inwoner met PSD2 en de Yivi wallet zijn financiële situatie kan delen zonder bankafschriften, en waarom dat de verhouding tussen inwoner en gemeente eerlijker maakt.
Het probleem met bankafschriften
Wie bijstand aanvraagt, levert meestal bankafschriften aan over een periode van meerdere maanden. De consulent bladert ze door en zoekt daarin naar inkomsten en vermogen. Dat levert vier problemen op, en daaronder nog een vijfde.
Gemeenten zien bij een bijstandsaanvraag veel meer bankgegevens dan nodig
Ongelijke informatiepositie: de gemeente rekent, maar kan de burger zelf narekenen of hij recht heeft?
Bron: AP, Uitkering en privacy; AP, brief aan VNG over controle van bijstandsgerechtigden (25 november 2021); Participatiewet art. 17.
Dat vijfde probleem wordt minder vaak benoemd: een ongelijke informatiepositie. De gemeente rekent, maar de inwoner kan vooraf niet zelf narekenen of hij recht heeft en op welk bedrag.
Zo werkt het: PSD2 categoriseert, Yivi deelt
Sinds de Europese betaalrichtlijn PSD2 kun je een vergunninghoudende partij toestemming geven om je rekeninginformatie op te halen. Dat principe gebruiken we om van een berg transacties een paar betekenisvolle getallen te maken, die de inwoner zelf in zijn wallet beheert.
- Rekening koppelen. De inwoner logt in bij zijn eigen bank via enablenow, een vergunninghoudende PSD2-dienstverlener voor rekeninginformatie, en geeft toestemming om de transacties eenmalig op te halen.
- Categoriseren. Elke transactie wordt ingedeeld in een vaste categorie: salaris, AOW, huurtoeslag, kinderopvangtoeslag, huur, zorgverzekering, boodschappen, enzovoort. Interne overboekingen tussen eigen rekeningen tellen niet mee.
- Samenvatten. Per categorie wordt het gemiddelde netto bedrag per maand berekend over de laatste twaalf volledige maanden, afgerond op tien euro. Er gaan geen losse transacties, omschrijvingen of namen van tegenpartijen mee.
- Toestemming intrekken. Zodra de bedragen zijn berekend, wordt de toestemming bij de bank ingetrokken en worden de bankgegevens verwijderd.
- Zelf kiezen. De inwoner ziet alle bedragen en kiest welke kaartjes hij aan zijn Yivi app toevoegt. De kaartjes zijn 90 dagen geldig, omdat financiële gegevens snel verouderen.
Het resultaat is een set kleine kaartjes, één per groep: inkomen, toeslagen, wonen, verzekeringen, leningen, belastingen, noodzakelijke uitgaven en zo verder. Elk kaartje is digitaal ondertekend. Een consulent hoeft dus geen pdf meer te controleren: een bewerkt bedrag valt direct door de mand.
Hoe de categorisatie werkt
Een bankafschrift is een lange lijst bedragen met omschrijvingen. De categorisatie zet die lijst om in een vaste indeling die voor iedereen hetzelfde is. Daarvoor gebruiken we de E1-categorieën van enablenow: een boomstructuur met hoofdgroepen zoals inkomen, toeslagen en uitkeringen, wonen, verzekeringen, leningen, noodzakelijke uitgaven en vrije tijd, met daaronder specifieke categorieën zoals inkomen, AOW, toeslagen en uitkeringen, huurtoeslag of wonen, huur.
In het voorbeeld krijgt elke transactie een categorie, ook de apotheek, de vakbond en de supermarkt. Maar alleen de rode, blauwe en oranje categorieën zijn nodig voor de regeling. De rest blijft op de telefoon van de inwoner: de gemeente vraagt er niet om en ziet dus niet dat er een vakbondscontributie of een eigen bijdrage bij de apotheek is betaald. Zelfs binnen één kaartje deelt de inwoner alleen wat gevraagd wordt: de zorgtoeslag staat op hetzelfde kaartje als de huurtoeslag, maar gaat niet mee.
- Per transactie een categorie. Op basis van onder meer de tegenpartij, de omschrijving en het type betaling krijgt elke transactie één categorie. Transacties waarbij het model te onzeker is, of die in een andere valuta zijn, tellen niet mee.
- Elke hoofdgroep wordt een kaartje, elke categorie een gegeven. Het kaartje Toeslagen en uitkeringen bevat bijvoorbeeld de zorgtoeslag, de huurtoeslag en de kinderopvangtoeslag als losse gegevens. Daardoor kan een gemeente om de huurtoeslag vragen zonder de zorgtoeslag te zien.
- Netto en met teken. Een positief bedrag is ontvangen, een negatief bedrag betaald. Huur van 1.050 euro per maand staat er dus als -1050. Een terugbetaling krijgt de categorie van de oorspronkelijke betaling, en een terugbetaalde toeslag blijft een toeslag, zodat beide netjes tegen elkaar wegvallen.
- Geen afgeleide oordelen. Er worden geen totalen, ja/nee-vlaggen of risicoscores berekend. Het kaartje bevat alleen de gemiddelden per categorie en de periode waarover ze zijn berekend. Wat die bedragen betekenen voor een regeling, bepaalt de wet, niet de categorisatie.
Omdat dezelfde indeling voor elke inwoner en elke bank geldt, kunnen de rekenregels van een regeling er direct op aansluiten. Of de inwoner de rekening nu zelf koppelt, samen met een consulent aan de balie of met hulp van zijn bewindvoerder: de uitkomst is dezelfde set categorieën, en die is voor de inwoner net zo leesbaar als voor de gemeente.
Gemeenten hoeven die categorisatie niet zelf te bouwen. Ze kunnen een bestaande categorisatie-engine gebruiken, zoals de E1-engine van enablenow die we in de demo gebruiken. Maar een categorisatie is in de kern een openbare lijst categorieën met regels om transacties in te delen. Gemeenten kunnen die dus ook samen open source ontwikkelen en beheren, zodat iedereen, ook de inwoner en zijn bewindvoerder, kan nagaan waarom een transactie in een bepaalde categorie valt. Belangrijk is vooral dat de uitgever van de kaartjes en de gemeente dezelfde, openbare indeling gebruiken.
Alleen delen wat de wet vraagt
Omdat de gegevens per categorie in de wallet staan, kan een gemeente precies vragen wat een regeling nodig heeft, en niets meer. Voor een indicatie van het recht op bijstand zijn dat de inkomsten die volgens artikel 31 en 32 meetellen, de geboortedatum (voor de leeftijd en de AOW-leeftijd) en de postcode (om te bepalen dat de aanvrager in de gemeente woont, artikel 40). Uitgaven aan zorg, sport, donaties of een vakbond blijven op de telefoon van de inwoner.
Dezelfde kaartjes werken ook voor andere regelingen. In de demo die we lieten zien, staan naast de bijstand ook een minimaregeling en kwijtschelding van gemeentelijke belastingen en waterschapsbelasting. Voor kwijtschelding tellen bijvoorbeeld ook de huur, de zorgpremie en de zorgtoeslag mee. Elke regeling vraagt om haar eigen set categorieën, en de app laat de inwoner vooraf zien welke dat zijn.
Dezelfde informatiepositie voor inwoner en gemeente
Hier zit wat ons betreft de grootste winst. De rekenregels in de demo zijn gebaseerd op de wetteksten in het regelrecht-corpus van het ministerie van BZK, met de normbedragen die op de dag van de controle gelden. Dezelfde regels, met dezelfde gegevens, kan de inwoner dus ook zelf draaien. Voordat hij een aanvraag doet, ziet hij al of hij waarschijnlijk recht heeft en wat de gemeente gaat zien.
Het blijft een indicatie, geen besluit. Vermogen, de jongerennormen, uitsluitingsgronden en het inkomen van een partner zijn in de demo nog niet meegenomen, en een twaalfmaandsgemiddelde is iets anders dan het inkomen van deze maand. Voor die onderdelen blijft de consulent nodig.
Wet- en regelgeving als uitvoerbare regels
De rekenregels hoeven niet in elke applicatie opnieuw te worden geprogrammeerd. Ze kunnen worden geïntegreerd vanuit een gedeelde, open bron, bijvoorbeeld RegelRecht van de Nederlandse Digitale Dienst. RegelRecht legt wetten vast als machineleesbare regels en voert ze uit, waarbij elke uitkomst te herleiden is tot het wetsartikel waar hij op is gebaseerd. Met scenario’s wordt getoetst of de uitvoerbare versie van een wet de uitkomst geeft die de wetgever bedoelde, waar mogelijk aan de hand van rekenvoorbeelden uit de memorie van toelichting.
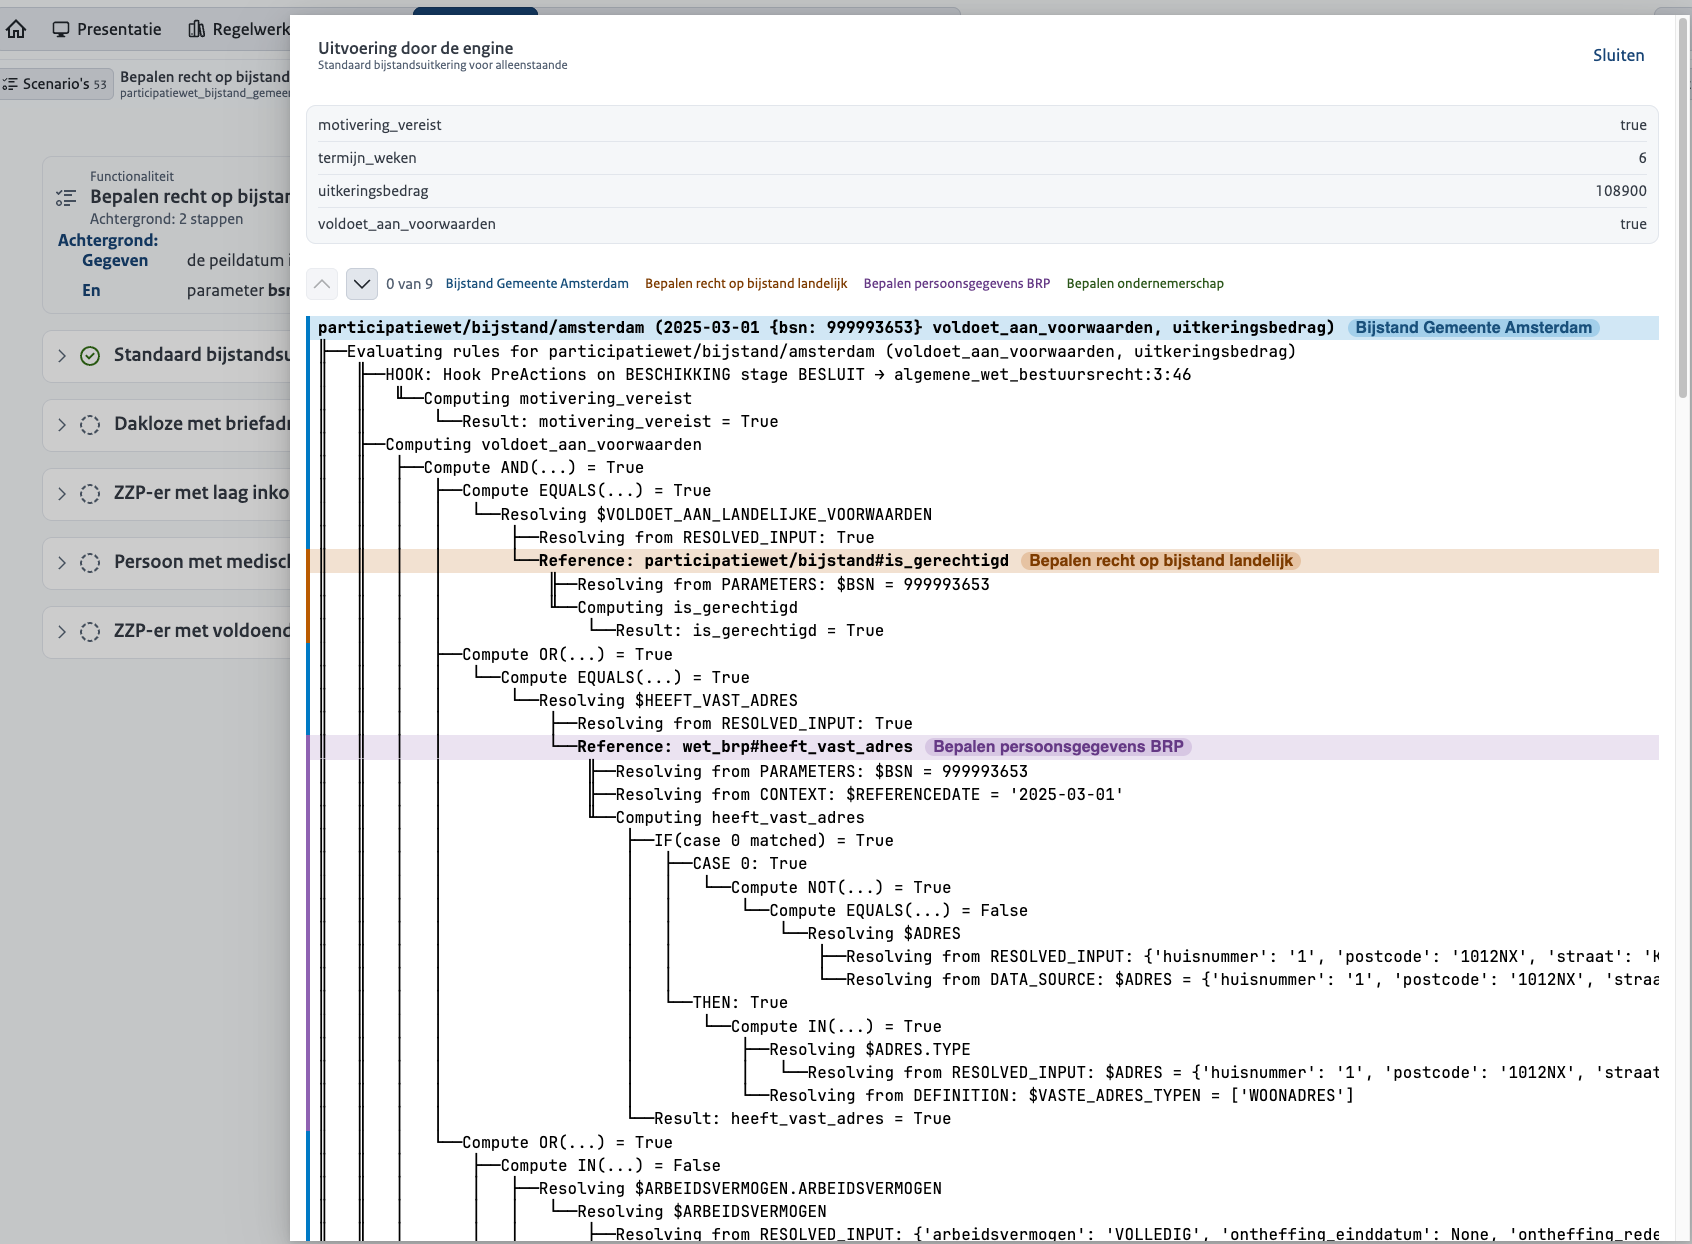
Een bijstandsscenario in de RegelRecht demo. De engine toont de uitkomst en elke stap in de redenering, met de wet of regeling waar die stap naar verwijst. Bron: demo.regelrecht.rijks.app
Dat sluit precies aan op de kaartjes in de wallet: de wallet levert betrouwbare gegevens per categorie, de uitvoerbare wet bepaalt wat die gegevens betekenen. Gemeenten kunnen daar hun eigen beleidsregels aan toevoegen, zoals de inkomensgrens van een minimaregeling. En omdat de regels open zijn, kan de inwoner, of zijn bewindvoerder, dezelfde berekening maken als de gemeente.
RegelRecht is nog niet af. Het is een verkenning naar transparante, uitvoerbare wetgeving, en niet elke wet is al volledig en getoetst vastgelegd. Maar de richting is duidelijk, en de combinatie met een wallet laat zien wat het oplevert: dezelfde regels en dezelfde gegevens aan beide kanten van de balie.
Met of zonder hulp: inwoner, consulent en bewindvoerder
Niet iedereen vraagt bijstand zelfstandig aan. Juist in deze doelgroep heeft een deel van de inwoners een bewindvoerder, een schuldhulpverlener of een maatschappelijk werker naast zich. Het principe werkt in elk van die situaties, omdat de inwoner zelf de toestemming geeft en de kaartjes op zijn eigen telefoon staan.
- Zelfstandig, thuis. De inwoner koppelt zijn rekening, controleert de bedragen, rekent zelf zijn indicatie na en deelt de kaartjes bij zijn aanvraag.
- Samen met de consulent. Aan de balie of tijdens een huisbezoek toont de consulent een QR-code. De inwoner scant die en ziet in zijn app precies welke gegevens de gemeente vraagt. Na goedkeuring heeft de consulent binnen seconden gecontroleerde bedragen, zonder kopieën in het dossier.
- Met een bewindvoerder of schuldhulpverlener. Bij beschermingsbewind loopt het geld vaak via een beheerrekening. De bewindvoerder kan samen met de inwoner de juiste rekeningen koppelen en de bedragen doorlopen. De categorieën maken direct zichtbaar wat er binnenkomt en wat vaste lasten zijn, en schulden en incasso’s staan in een eigen categorie.
Dat iemand namens een ander gegevens deelt, zoals een bewindvoerder die handelt namens zijn cliënt, vraagt om een vorm van machtiging in de wallet. Dat is een volgende stap waar we graag met gemeenten, bewindvoerders en Divosa verder over praten.
En zoals Luciënne Middelhof terecht schrijft: persoonlijk contact blijft onverminderd belangrijk, zeker voor mensen die minder digitaal vaardig zijn. Een wallet vervangt de consulent niet. Hij haalt het overtypen, het controleren van pdf’s en de onnodige inzage weg, zodat er meer tijd overblijft voor het gesprek.
Privacy by design
- Dataminimalisatie. De gemeente ziet alleen de categorieën die de regeling vraagt, en nooit losse transacties.
- Geen centrale opslag. De bankgegevens worden na het berekenen verwijderd. De kaartjes staan alleen op de telefoon van de inwoner.
- Echtheid gegarandeerd. Elk kaartje is ondertekend door de uitgever. Wijzigen is niet mogelijk zonder dat de handtekening ongeldig wordt.
- Regie bij de inwoner. Bij elke vraag ziet de inwoner wie wat wil weten, en kiest hij zelf of hij deelt. Dat sluit aan bij de dataminimalisatie die eIDAS 2.0 voorschrijft.
Aan de slag
Divosa vraagt gemeenten hoeveel bankafschriften en bewijsstukken ze per jaar opvragen, en welke daarvan op termijn kunnen verdwijnen. Wij denken dat het antwoord voor een groot deel van de bankafschriften is: allemaal. Werkt u bij een gemeente, een bewindvoerderskantoor of een schuldhulporganisatie en wilt u dit samen met ons in de praktijk proberen? Neem contact met ons op.